رئيسية


 الرئيسية

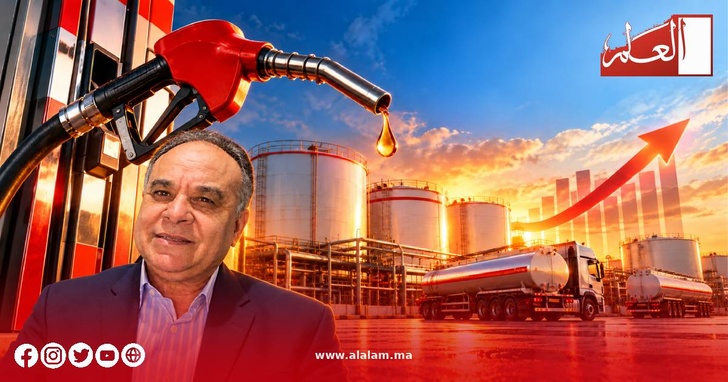
عبد الفتاح الصادقي يحلل تداعيات الضريبة على شركات المحروقات
★ العلم الإلكترونية – بقلم: عبد الفتاح الصادقي ★
ينص مشروع قانون المالية لعام 2027 على رفع معدل الضريبة على الشركات بمقدار خمس نقاط مئوية، وذلك بالنسبة للشركات العاملة في استيراد أو توزيع المحروقات والتي تحقق ربحاً صافياً خاضعاً للضريبة لا يقل عن 100 مليون درهم. ويثير هذا التدبير، الرامي إلى رفع معدل الضريبة على هذه الشركات من 35% إلى 40%، رهانات مهمة على المستويات الميزانياتية والاقتصادية والاجتماعية. ويأتي هذا المقترح في سياق يتسم بمخاوف تتعلق بالقدرة الشرائية، وتركز سوق الوقود، والمساهمة الضريبية للشركات الكبرى.
ويسعى هذا التدبير، بشكل رئيسي، إلى تحقيق ثلاثة أهداف. يتمثل الأول منها في زيادة الإيرادات الضريبية للدولة من خلال زيادة العبء الضريبي على الشركات التي تتمتع بقدرة عالية على المساهمة.
ويتوخى الهدف الثاني تعزيز الإنصاف الضريبي، من خلال تقريب النظام المطبق على بعض كبار الفاعلين في قطاع المحروقات من النظام المعمول به في قطاعات اقتصادية أخرى. أما الهدف الثالث فيتعلق بالرغبة في إحكام الرقابة على سوق استراتيجية تثير آليات عملها ودرجة تركزها تساؤلات عدة.
ولا بد من توضيح أمر مهم، فتحقيق أرباح مرتفعة لا يعد بالضرورة دليلاً على إساءة استغلال وضع مهيمن أو ممارسة سلوكيات منافية للمنافسة. لذا، ينبغي التمييز بين الربحية المشروعة للشركات وبين ما قد ينشأ من «مظاهر مختلفة من الريع الاقتصادي» نتيجة لضعف المنافسة.
وتتمثل الفائدة الرئيسية المتوقعة في زيادة الإيرادات العامة. فعلى سبيل المثال، إذا بلغ الربح الخاضع للضريبة 100 مليون درهم، فإن قيمة الضريبة سترتفع من 35 إلى 40 مليون درهم، وهو ما يعني تحصيل إيرادات إضافية قدرها 5 ملايين درهم، بافتراض ثبات العوامل الأخرى.
ويمكن لهذه الموارد أن تساهم في تمويل الخدمات العمومية، ولا سيما في مجالات الصحة والتعليم والحماية الاجتماعية. كما قد يؤدي هذا الإجراء إلى تحقيق توزيع أكثر عدالة للعبء الضريبي، وتشجيع السلطات العمومية على تعزيز الشفافية المالية في هذا القطاع.
ومن شأن الرصد الدقيق لتكاليف التوريد والنقل والتخزين والتوزيع، إلى جانب الضرائب وهوامش الربح التجارية، أن يتيح فهماً أفضل لكيفية تشكيل الأسعار، فضلاً عن تحسين مستوى المعلومات المتاحة للمستهلكين.
مع ذلك، تجب الإشارة إلى أن هذا التدبير قد تكون له بعض التداعيات السلبية، فالزيادة في ضريبة الشركات قد تؤدي إلى تقليص الأرباح المحتجزة بعد خصم الضرائب، وهو ما قد يؤثر بدوره على القرارات الاستثمارية للشركات، لا سيما فيما يتعلق بالبنية التحتية للتخزين والتوزيع. ومع ذلك، فإن حجم هذا التأثير يعتمد على مدى ربحية المشاريع، واستقرار الأطر التنظيمية، وآفاق السوق.
وثمة خطر آخر يتمثل في احتمالية تحميل العبء الضريبي للمستهلكين؛ إذ قد تسعى الشركات إلى الحفاظ على مستهدفات الربحية الخاصة بها من خلال تعديل أسعارها. ومع ذلك، فإن هذه الزيادة ليست حتمية؛ فالضريبة تُفرض على الأرباح، وليس مباشرة على تكلفة كل لتر من الوقود. وتعتمد إمكانية نقل هذا العبء إلى المستهلك، بشكل خاص، على مستوى المنافسة والاستراتيجيات التجارية التي تتبعها الشركات العاملة في القطاع.
ولا بد من التأكيد على أن عتبة الـ100 مليون درهم تتطلب يقظة ضريبية؛ وذلك لتجنب ما يمكن تسميته بالممارسات التعسفية لـ«التحسين الضريبي»، ولضمان تطبيق هذا الإجراء بشكل متسق ومنسجم.
والسؤال الذي يطرح نفسه بإلحاح في هذا الإطار هو: ما مدى مساهمة هذا التدبير في خفض الأسعار ووضع سقف للأرباح؟
الحقيقة أن رفع الضريبة على الشركات لا يضمن خفض أسعار الوقود في محطات التوزيع، ولا يضع سقفاً للأرباح؛ فهو يغير بالأساس توزيع الأرباح بين الشركة والدولة، دون التأثير بشكل مباشر على آليات تشكيل الأسعار.
ولكي يحقق هذا الإجراء نتائج ملموسة، ينبغي أن يقترن بتعزيز سياسة المنافسة، والمراقبة الدورية لهوامش الربح، وزيادة الشفافية بشأن مكونات الأسعار، والتنزيل الحقيقي للوعود التي قدمتها الأحزاب في الانتخابات السابقة بخصوص تسقيف الأرباح. مع العلم أن فرض قيود محتملة على هوامش الربح يتطلب إجراء دراسة اقتصادية وقانونية معمقة، وذلك حفاظاً على الاستثمارات وضماناً لأمن الإمدادات.
انطلاقاً مما سبق ذكره، يمكن القول إن رفع معدل الضريبة على الشركات من 35% إلى 40% من شأنه تعزيز الإيرادات العامة وتحقيق العدالة الضريبية، غير أن فعالية هذا الإجراء تعتمد على مدى تكامله مع أدوات تنظيمية أخرى. فخفض الأسعار والحد من الأرباح المفرطة يتطلبان سياسة شاملة تجمع بين السياسة الضريبية، وقواعد المنافسة، والشفافية، وتقييم النتائج. ويكمن التحدي في الموازنة بين المصالح المالية للدولة، والاستدامة الاقتصادية للمقاولات، وحماية القدرة الشرائية للمستهلكين المغاربة.
★ عبد الفتاح الصادقي - إعلامي باحث في القانون العام والعلوم السياسية ★